Su propiedad. Su reclamo. Su defensor.

Hable con un ajustador público: (239) 444-8101
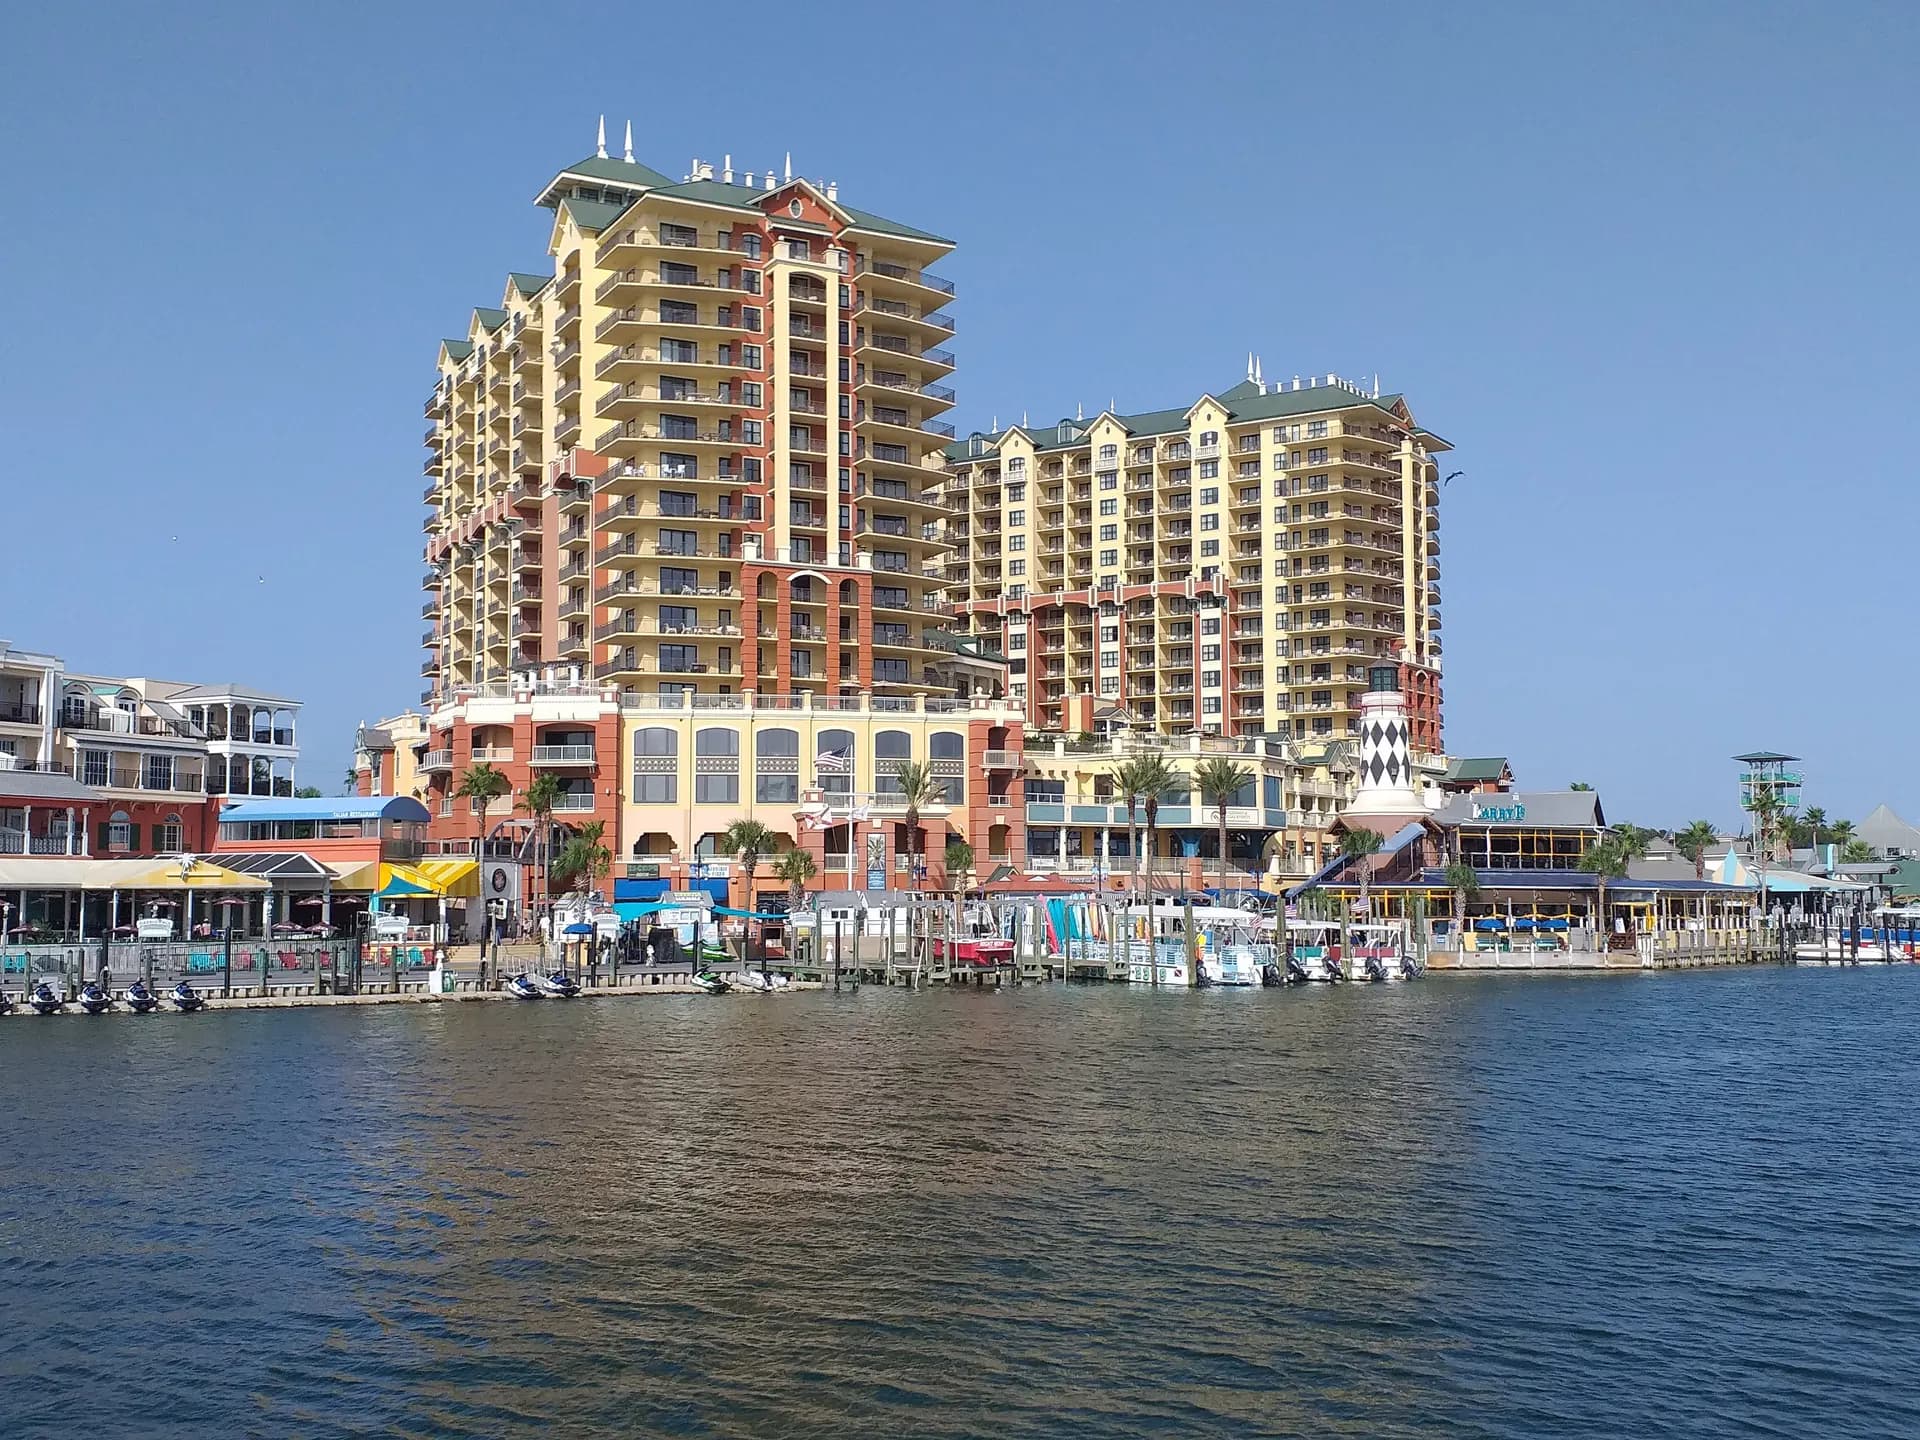
Frente al puerto de Destin, Florida

Destin · Fort Walton Beach · Okaloosa Island · Condado de Okaloosa

Daños por Isaias en Destin y Fort Walton Beach: qué hacer con su condominio, alquiler, casa o negocio

Destin y Fort Walton Beach están entre el golfo, la bahía de Choctawhatchee y el canal de Santa Rosa, así que aquí los daños de una tormenta suelen mezclar viento, lluvia empujada por el viento y agua que sube. Si Isaias dañó su propiedad en el condado de Okaloosa, le explicamos qué hacer primero y cómo armar un expediente de reclamo sólido.

Muchas propiedades de la zona son condominios y alquileres vacacionales, lo que significa dos o más pólizas, una asociación y, a veces, ingresos de alquiler perdidos. Organizar los papeles desde el principio ahorra tiempo después.

Respondemos a las solicitudes que usted inicia, de lunes a sábado, de 8 a.m. a 8 p.m. (hora del Este).

Read this page in English

Justo después de la tormenta

Primero su seguridad; después, proteger la propiedad

Protéjase

Aléjese de los cables eléctricos caídos y del agua estancada, que puede esconder escombros o estar electrificada. Use el generador solo afuera, lejos de puertas y ventanas, para evitar el monóxido de carbono. Use guantes y zapatos resistentes al limpiar.

Siga a las autoridades locales

Regrese solo cuando las autoridades digan que su zona es segura, y respete los toques de queda, los avisos de hervir el agua y los cierres de calles.

Evite que el daño empeore y guarde cada recibo

Su póliza por lo general espera que tome medidas razonables para proteger la propiedad: lonas en el techo, tablas en las ventanas rotas, sacar el agua estancada y empezar a secar. Guarde los recibos y fotografíe el trabajo. Espere para hacer reparaciones permanentes hasta que el daño esté documentado, salvo que esperar sea peligroso o empeore el daño.

Documente antes de botar algo

Fotografíe y grabe en video los pisos, el drywall, los muebles y las pertenencias dañadas antes de sacarlos a la calle. Si es práctico, guarde una muestra pequeña, como un pedazo de alfombra o de piso. Si algo tiene que salir enseguida por razones de salud, fotografíelo primero y anótelo.

En Destin y Fort Walton Beach

Siga las indicaciones del condado de Okaloosa, Destin y Fort Walton Beach

Puentes como el Brooks Bridge y las calles de Okaloosa Island y Holiday Isle pueden seguir restringidos después de la tormenta. Espere a que reabran oficialmente antes de ir a revisar una unidad.

Si administra un alquiler, documente antes de preparar la unidad

Antes de que entren limpiadores o personal de mantenimiento, fotografíe cada cuarto, balcón y área común. Guarde los registros de cancelaciones y reembolsos de las fechas afectadas.

Avise a la asociación por escrito

Si es dueño de una unidad, informe por escrito a la asociación y a la compañía administradora lo que ve en su unidad, y pida el número del reclamo de la póliza master.

Sus obligaciones según la póliza

  • Avise pronto a su aseguradora de la pérdida y anote el número de reclamo, la fecha y el nombre de cada persona con la que hable.
  • Proteja la propiedad para que no sufra más daño y guarde registro de lo que gastó.
  • Permita la inspección de la propiedad dañada y conserve los objetos dañados que pueda hasta que la aseguradora los vea o le indique otra cosa.
  • Entregue los registros y documentos que la aseguradora pida razonablemente, y una prueba de pérdida jurada (proof of loss) si su póliza la exige.

Lea la sección "Duties after loss" (obligaciones después de una pérdida) de su póliza, porque manda lo que dice el texto exacto. En general, la ley de Florida espera el aviso de un reclamo nuevo o reabierto dentro de un año desde la fecha de la pérdida, y de un reclamo suplementario dentro de 18 meses. No espere: avisar pronto es una obligación de la póliza.

Documentación

Cómo documentar el daño

Fotos y video con fecha

Empiece por fuera: los cuatro lados del edificio, el techo hasta donde pueda verlo con seguridad desde el suelo, cercas, mallas de patio y construcciones anexas. Después recorra cuarto por cuarto: primero fotos amplias y luego de cerca.

El techo y las aberturas

Tejas o paneles de metal que falten o estén levantados, aleros, canaletas y fascias dañados, ventanas y puertas rotas y golpes de escombros.

Marcas de agua y por dónde entró

Fotografíe la marca de agua más alta en paredes, gabinetes, cercas y el garaje, y las manchas en techos y paredes. Anote si el agua vino de arriba (techo, ventanas) o subió desde afuera.

Lista de pertenencias

Haga una lista de lo dañado cuarto por cuarto: qué es, marca o modelo si lo sabe, más o menos cuántos años tiene y cuánto costó o costaría reemplazarlo. Los recibos, estados de cuenta y fotos viejas ayudan.

Recibos de reparaciones y gastos de vivienda

Guarde los recibos de lonas, ventiladores, deshumidificadores, tablas, y remoción de árboles y escombros. Si no puede vivir en su casa, guarde los recibos de hotel, las comidas por encima de su gasto normal y el millaje. La cobertura de gastos adicionales de vivienda (ALE o loss of use) depende de su póliza.

Consejos para propiedades en Destin y Fort Walton Beach

  • En condominios, fotografíe las puertas corredizas, los marcos de las ventanas, los techos y las paredes del lado que dio al viento, y cualquier agua que haya bajado de las unidades de arriba.
  • En alquileres, descargue el calendario de reservas y guarde los correos de cancelación de las fechas afectadas.
  • En negocios, fotografíe letreros, vidrieras, equipos del techo y la mercancía dañada antes de botar nada.
  • Guarde los recibos de equipos de secado, lonas, tablas para ventanas y reparaciones de emergencia, y también del alojamiento si su casa no es habitable.

Abra la lista de fotos para huracanes, cuarto por cuarto (en inglés) →

Lo básico de la cobertura

Viento vs. inundación y marejada ciclónica

Viento y lluvia empujada por el viento

Las pólizas de vivienda, de condominio (HO-6) y comerciales generalmente cubren el daño por viento y la lluvia que entra por una abertura que causó el viento, sujeto a su deducible, límites y exclusiones.

Inundación y marejada

La mayoría de las pólizas de vivienda y de condominio excluyen la inundación y la marejada ciclónica. Esa agua generalmente solo la cubre una póliza de inundación aparte, como una del NFIP (Programa Nacional de Seguro contra Inundaciones) o una privada.

Cuando hay de los dos

Muchas propiedades tienen daño por viento y por agua. Si tiene ambas pólizas, reporte la pérdida a las dos aseguradoras y documente por dónde entró el agua y hasta dónde llegó. Esa evidencia es la que permite asignar cada daño a la póliza correcta.

Información sobre seguro de inundación en FloodSmart de FEMA ↗

Sobre su deducible

Que se aplique su deducible de huracán o su deducible regular (all other perils) depende de cómo se clasificó Isaias mientras afectaba a Florida, de cuándo se emitieron las vigilancias y advertencias de huracán y del texto de su póliza. La ley de Florida define cuándo se aplica el deducible de huracán.

No dé por hecho que el daño no llega al deducible solo porque al principio parece poco. El daño escondido en el techo, el agua en el interior y las pertenencias pueden sumar.

Calcule su deducible con nuestra calculadora de deducible de huracán (en inglés) →

Antes de firmar

Cuidado con lo que firma

Lea todo contrato antes de firmar

Antes de firmar con un contratista, techador, compañía de secado o ajustador público, lea el alcance del trabajo, el precio, las condiciones de pago y cómo cancelar. Quédese con una copia. No firme nada en blanco ni con prisa.

Cesión de beneficios

Una cesión de beneficios (AOB, assignment of benefits) le pasa a otra persona sus derechos sobre el reclamo. Para pólizas de propiedad residencial y comercial emitidas a partir del 1 de enero de 2023, la ley de Florida por lo general no permite ceder los beneficios posteriores a la pérdida. Si un documento habla de ceder o dirigir los pagos de su seguro, pregunte qué significa antes de firmar.

Ofertas con el deducible y presión de puerta en puerta

Desconfíe de quien le ofrezca no cobrarle o pagarle el deducible, o regalos por presentar un reclamo. La ley de Florida prohíbe que los contratistas hagan esas ofertas. Puede verificar la licencia de un contratista en MyFloridaLicense.com y la de un ajustador público con el Departamento de Servicios Financieros de Florida.

Honorarios por escrito

Los honorarios de un ajustador público deben constar en un contrato escrito. En Florida, en reclamos derivados de un estado de emergencia declarado, los honorarios del ajustador público por lo general tienen un tope del 10% de los pagos del reclamo durante el primer año después de la declaración.

Esto es información general, no asesoría legal. Mandan su póliza y los hechos de su pérdida.

Condado de Okaloosa

Qué cambia en los reclamos de esta zona

Agua por más de un lado

Las propiedades frente al puerto, la bahía o el canal pueden recibir agua desde una dirección distinta a la del golfo. Anote por dónde entró el agua y hasta dónde llegó, porque la inundación y la marejada suelen cubrirse con una póliza de inundación aparte.

Torres, pólizas HO-6 y cuotas especiales

En Destin y en Okaloosa Island, los dueños de unidades a menudo enfrentan al mismo tiempo el deducible de la póliza master, una posible cuota especial (assessment) y su propio reclamo HO-6. Su HO-6 puede incluir cobertura de evaluación de pérdida (loss assessment): revise la página de declaraciones.

Línea de Control de Construcción Costera

Las propiedades frente al golfo que están del lado del mar de la Línea de Control de Construcción Costera del estado (CCCL) por lo general necesitan permisos del Departamento de Protección Ambiental de Florida (DEP) para muchas reparaciones, lo que puede afectar los plazos y el costo.

Negocios en la US-98 y Miracle Strip Parkway

Tiendas, restaurantes y oficinas pueden tener cobertura de ingresos del negocio y de mercancía dañada. Guarde los registros de ventas, la nómina y las fechas en que estuvo cerrado.

Información oficial local

Para cierres, regreso a la zona, refugios, recogida de escombros y permisos, consulte a su condado y su ciudad.

Revisión gratuita del reclamo

Cuéntenos qué dañó Isaias

Empiece con sus datos y una breve descripción. Las fotos son opcionales. Pedir una revisión no contrata a la firma y no tiene costo.

¿Prefiere hablar? Llame o escriba al (239) 444-8101

Respondemos a las solicitudes que usted inicia, de lunes a sábado, de 8 a.m. a 8 p.m. (hora del Este).

Sobre American Financial Claims

Armando Ferrer tiene licencia individual de ajustador público en 15 estados. American Financial Claims tiene la licencia de firma de Florida G288962. Un ajustador público representa al asegurado, no a la aseguradora. Cada reclamo depende de la póliza y de los hechos, y ningún resultado está garantizado.

Opcional. Hasta 10 fotos o PDF (JPG, PNG, WebP, HEIC, PDF). Las fotos grandes se reducen solas; cada PDF hasta 15 MB.

Una persona real. Un siguiente paso claro. Sin obligación. Enviar el formulario no nos contrata. Si tomamos el reclamo, los honorarios se explican por escrito antes.

Preguntas

Preguntas frecuentes después de Isaias

Mi condominio de alquiler en Destin perdió reservas por Isaias. ¿Eso está cubierto?

Los ingresos de alquiler perdidos solo están cubiertos si su póliza los incluye (a veces se llama fair rental value, loss of rents o endoso de alquiler), y normalmente solo cuando la pérdida viene de un daño cubierto. Guarde el calendario de reservas y las cancelaciones, y revisamos lo que dicen sus formularios.

Entró agua en mi casa de Fort Walton Beach. ¿Es viento o inundación?

Depende de cómo entró el agua. La lluvia que entró por una abertura que causó el viento generalmente se maneja con la póliza de la propiedad; el agua que subió por marejada o inundación generalmente es un reclamo de la póliza de inundación. Las fotos de por dónde entró el agua y hasta dónde llegó ayudan a aclararlo.

¿Debo llamar primero a mi aseguradora?

Debe avisar pronto a su aseguradora de la pérdida, como exige su póliza. También puede hablar con nosotros antes o después de reportarla para organizar fotos, fechas y preguntas sobre la póliza. Una revisión gratuita no lo obliga a contratar a nadie.

¿La revisión gratuita tiene algún costo?

No. La conversación inicial y la revisión son gratuitas. Si American Financial Claims representa su reclamo, el acuerdo y los honorarios se explican por escrito antes de firmar.

El ajustador de la aseguradora ya vino. ¿Es demasiado tarde?

No necesariamente. Puede seguir documentando el daño que encuentre después, y los estimados o pagos se pueden revisar. Guarde todo lo que le envíe la aseguradora, incluido el estimado y las cartas.

Información general para propietarios después de Isaias. No es asesoría legal ni una promesa de cobertura o pago. Mandan su póliza y los hechos de su pérdida. American Financial Claims no está afiliada a ninguna aseguradora ni agencia del gobierno.